Các Loại Giao Dịch Hàng Hóa Phái Sinh: Futures, Options, Spread Và Cách Phân Biệt
Các loại giao dịch hàng hóa phái sinh gồm những gì?
Khi tìm hiểu các loại giao dịch hàng hóa phái sinh, người mới thường gặp hàng loạt thuật ngữ như Futures, Options, Spread, Long, Short, Day Trading, Swing Trading, đầu cơ và phòng hộ. Những khái niệm này không nằm trên cùng một cấp phân loại, vì mỗi nhóm trả lời một câu hỏi khác nhau.
- Futures, Options và Spread trả lời: Nhà đầu tư sử dụng cấu trúc hợp đồng nào?
- Long và Short trả lời: Vị thế hưởng lợi khi giá tăng hay giảm?
- Đầu cơ, phòng hộ và giao dịch chênh lệch trả lời: Mục tiêu tham gia thị trường là gì?
- Scalping, Day Trading, Swing và Position Trading trả lời: Vị thế được giữ trong bao lâu?
- Market, Limit, Stop và Stop Limit trả lời: Lệnh được đưa vào thị trường theo cách nào?
Nếu không tách các lớp này, người đọc dễ so sánh sai, chẳng hạn hỏi “nên chọn Futures hay Day Trading?” Trong thực tế, một nhà đầu tư có thể Day Trade bằng hợp đồng Futures, mở vị thế Short, sử dụng lệnh Limit với mục tiêu đầu cơ. Năm thuật ngữ cùng mô tả một giao dịch nhưng ở năm góc nhìn khác nhau.
Tại Việt Nam, MXV cho biết hệ thống đang niêm yết ba nhóm chính là Hợp đồng kỳ hạn tiêu chuẩn (Futures), Hợp đồng quyền chọn (Options) và Giao dịch chênh lệch giá (Spread). Bài viết này phân biệt từ nền tảng sản phẩm đến phong cách giao dịch để nhà đầu tư hiểu đúng trước khi lựa chọn.
Nguồn tham khảo: Thông tin tổng quan của Sở Giao dịch Hàng hóa Việt Nam.
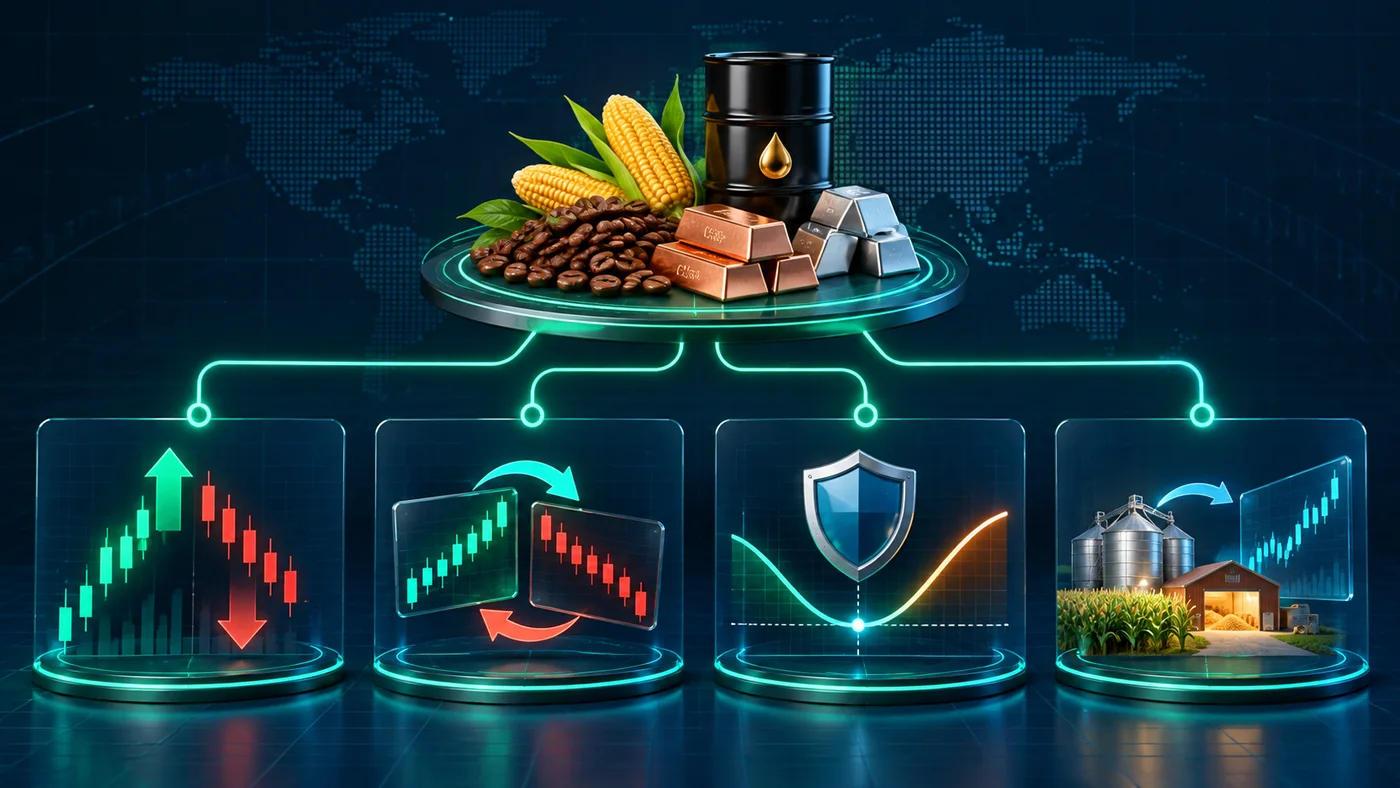
Một giao dịch có thể được mô tả đồng thời theo công cụ, cấu trúc vị thế, mục tiêu và thời gian nắm giữ.
Bảng tổng quan các loại giao dịch hàng hóa
| Nhóm phân loại | Loại giao dịch | Nguồn lợi nhuận hoặc tác dụng chính | Rủi ro nổi bật | |---|---|---|---| | Công cụ | Futures | Giá hợp đồng tăng hoặc giảm | Đòn bẩy, biến động một chiều | | Công cụ | Options | Giá quyền chọn và quyền mua/bán tại giá xác định | Mất phí quyền chọn; bên bán có nghĩa vụ lớn | | Cấu trúc | Outright | Xu hướng trực tiếp của một hợp đồng | Nhạy với biến động thị trường chung | | Cấu trúc | Spread | Thay đổi chênh lệch giữa hai chân vị thế | Hai chân lệch khớp, tương quan thay đổi | | Chiều vị thế | Long | Hưởng lợi khi giá tăng | Giá giảm | | Chiều vị thế | Short | Hưởng lợi khi giá giảm | Giá tăng | | Mục đích | Đầu cơ | Dự báo biến động giá để tìm lợi nhuận | Dự báo sai và dùng quá nhiều đòn bẩy | | Mục đích | Phòng hộ | Giảm tác động bất lợi lên hoạt động vật chất | Basis risk, phòng hộ sai tỷ lệ | | Thời gian | Scalping/Day Trading | Biến động rất ngắn trong phiên | Nhiễu giá, phí và áp lực thao tác | | Thời gian | Swing/Position | Sóng nhiều ngày đến nhiều tháng | Gap, sự kiện qua đêm, chi phí vốn |
1. Giao dịch Futures – Hợp đồng kỳ hạn tiêu chuẩn
Futures là gì?
Futures là hợp đồng được chuẩn hóa về hàng hóa cơ sở, độ lớn hợp đồng, đơn vị yết giá, bước giá và tháng đáo hạn. Người mua và người bán giao dịch theo giá thị trường trên sở giao dịch thay vì tự đàm phán toàn bộ điều khoản.
Ví dụ, một hợp đồng Ngô tiêu chuẩn có độ lớn và lịch đáo hạn xác định. Nhà đầu tư không mua vài tấn tùy ý; họ giao dịch theo số nguyên hợp đồng, còn quy mô mỗi hợp đồng đã được sở giao dịch quy định.
Futures là loại phổ biến nhất vì cơ chế tương đối trực tiếp:
- Dự báo giá tăng: mở vị thế mua.
- Dự báo giá giảm: mở vị thế bán.
- Lãi/lỗ được cập nhật theo biến động giá, số lot và giá trị bước giá.
- Vị thế có thể được tất toán bằng giao dịch đối ứng trước thời điểm phải xử lý đáo hạn.
Giao dịch Outright Futures là gì?
Outright là giao dịch một hợp đồng đơn lẻ theo một hướng. Ví dụ, mua 1 lot Ngô tháng 12 hoặc bán 1 lot Dầu WTI tháng 11. Nhà đầu tư chịu tác động trực tiếp từ biến động giá của hợp đồng đó.
Đây là hình thức dễ hiểu nhất nhưng cũng nhạy nhất với rủi ro một chiều. Một báo cáo tồn kho, thời tiết cực đoan, thay đổi lãi suất hoặc sự kiện địa chính trị có thể khiến giá dịch chuyển nhanh.
Ví dụ:
- Mua Dầu WTI ở 70 USD/thùng và đóng vị thế ở 71 USD/thùng: vị thế Long hưởng lợi từ mức tăng.
- Bán Đồng ở 4,50 USD/pound và mua lại ở 4,40 USD/pound: vị thế Short hưởng lợi từ mức giảm.
Lợi nhuận thực tế được tính theo tick size và tick value, không chỉ lấy chênh lệch giá nhân tùy ý.
Standard, Mini, Micro và Nano có phải loại giao dịch khác nhau?
Không hoàn toàn. Đây là các cấp quy mô hợp đồng, không phải bốn cơ chế giao dịch độc lập. Standard, Mini, Micro và Nano đều có thể là Futures; điểm khác biệt nằm ở độ lớn hợp đồng, tick value và tiền ký quỹ.
Chẳng hạn, Ngô Standard, Ngô Mini và Ngô Micro cùng phản ánh thị trường Ngô nhưng mức biến động bằng tiền trên một lot khác nhau. Xem phân tích đầy đủ tại bài Lot giao dịch trong hàng hóa phái sinh.
Ưu và nhược điểm của Futures
Ưu điểm:
- Giao dịch hai chiều, có thể Long hoặc Short.
- Giá và đặc tả hợp đồng được công bố tập trung.
- Nhiều nhóm hàng: nông sản, kim loại, năng lượng và nguyên liệu công nghiệp.
- Có phiên bản hợp đồng nhỏ giúp chia vị thế linh hoạt hơn.
- Phù hợp từ đầu cơ ngắn hạn đến phòng hộ giá cho doanh nghiệp.
Nhược điểm:
- Đòn bẩy làm lãi và lỗ cùng tăng nhanh.
- Phải duy trì tỷ lệ ký quỹ theo quy định.
- Có tháng đáo hạn, ngày thông báo đầu tiên và quy tắc đóng vị thế cần theo dõi.
- Một số sản phẩm có biến động mạnh hoặc thanh khoản không đồng đều giữa các tháng hợp đồng.
2. Long và Short – Hai chiều của giao dịch Futures
Giao dịch Long là gì?
Long, hay vị thế mua, được sử dụng khi nhà đầu tư kỳ vọng giá tăng. Quy trình gồm mua để mở vị thế và bán để đóng vị thế.
Lãi/lỗ Long có thể biểu diễn đơn giản:
Lãi/lỗ Long = (Giá bán đóng − Giá mua mở) × Hệ số hợp đồng × Số lot
Ví dụ, nhà đầu tư kỳ vọng hạn hán làm giảm sản lượng Ngô nên mua hợp đồng. Nếu giá tăng như dự báo, vị thế có lãi; nếu thời tiết cải thiện và giá giảm, vị thế chịu lỗ.
Long không có nghĩa nhà đầu tư chắc chắn muốn nhận hàng vật chất. Với giao dịch tài chính thông thường, vị thế thường được đóng trước các mốc xử lý đáo hạn theo quy định sản phẩm.
Giao dịch Short là gì?
Short, hay vị thế bán, được sử dụng khi kỳ vọng giá giảm. Nhà đầu tư bán để mở vị thế, sau đó mua lại để đóng.
Lãi/lỗ Short = (Giá bán mở − Giá mua đóng) × Hệ số hợp đồng × Số lot
Ví dụ, nguồn cung Dầu tăng mạnh hơn dự kiến có thể tạo luận điểm bán. Nếu giá giảm sau khi mở Short, vị thế có lãi. Nếu giá tăng, vị thế bị lỗ.
Khả năng giao dịch Short là điểm khác với việc chỉ mua hàng hóa vật chất rồi chờ tăng giá. Tuy nhiên, bán khống không mặc nhiên dễ hơn mua: giá có thể bật tăng nhanh khi thị trường thiếu cung hoặc xuất hiện tin bất ngờ.
Long và Short khác nhau thế nào?
| Tiêu chí | Long | Short | |---|---|---| | Kỳ vọng | Giá tăng | Giá giảm | | Mở vị thế | Mua | Bán | | Đóng vị thế | Bán | Mua lại | | Có lãi khi | Giá đóng cao hơn giá mở | Giá đóng thấp hơn giá mở | | Rủi ro chính | Giá giảm | Giá tăng |
Trong Futures, cả Long và Short đều phải tuân thủ yêu cầu ký quỹ. Không nên hiểu Short là “không cần vốn” vì nhà đầu tư bán trước khi mua lại.
3. Giao dịch Options – Hợp đồng quyền chọn hàng hóa
Options hàng hóa là gì?
Options trao cho bên mua quyền chọn quyền, nhưng không bắt buộc, mua hoặc bán tài sản/hợp đồng cơ sở tại một mức giá xác định trong thời hạn quy định. Đổi lại, bên mua phải trả phí quyền chọn (premium).
Theo MXV, đối tượng của hợp đồng quyền chọn là quyền mua hoặc quyền bán đối với hàng hóa; người mua có thể thực hiện hoặc không thực hiện quyền. Bên bán quyền có nghĩa vụ đáp ứng khi được chỉ định thực hiện quyền theo quy định.
Nguồn: MXV – Hợp đồng quyền chọn hàng hóa.
Call Option – Quyền chọn mua
Người mua Call thường kỳ vọng giá tăng. Họ trả premium để có quyền mua hợp đồng cơ sở ở strike price. Nếu giá tăng đủ mạnh, giá trị quyền có thể tăng; nếu không, người mua có thể để quyền hết hạn và chịu mất khoản premium cùng chi phí liên quan.
Người bán Call nhận premium nhưng nhận nghĩa vụ tương ứng khi bị chỉ định thực hiện quyền. Rủi ro của bán Call không được phòng hộ có thể rất lớn nếu giá tăng mạnh.
Put Option – Quyền chọn bán
Người mua Put thường kỳ vọng giá giảm hoặc muốn bảo vệ giá trị của hàng hóa/vị thế đang nắm giữ. Họ trả premium để có quyền bán ở strike price.
Người bán Put nhận premium và có nghĩa vụ khi quyền được thực hiện. Nếu giá giảm sâu, người bán Put có thể chịu rủi ro đáng kể.
Bốn vị thế Options cơ bản
| Vị thế | Quan điểm thị trường thường gặp | Quyền/nghĩa vụ | Rủi ro khái quát | |---|---|---|---| | Mua Call | Tăng giá | Có quyền mua | Thường giới hạn ở premium đã trả nếu để quyền hết hạn | | Bán Call | Đi ngang hoặc không tăng mạnh | Có nghĩa vụ bán/nhận chỉ định | Có thể rất lớn nếu không phòng hộ | | Mua Put | Giảm giá hoặc cần bảo vệ | Có quyền bán | Thường giới hạn ở premium đã trả nếu để quyền hết hạn | | Bán Put | Đi ngang hoặc không giảm mạnh | Có nghĩa vụ mua/nhận chỉ định | Lớn khi giá giảm sâu |
Các mô tả trên là khái quát. Kết quả còn phụ thuộc strike price, thời gian đáo hạn, premium, biến động hàm ý và phương thức thực hiện quyền.
Options khác Futures như thế nào?
| Tiêu chí | Futures | Options | |---|---|---| | Bản chất | Cam kết theo hợp đồng chuẩn hóa | Quyền cho bên mua, nghĩa vụ cho bên bán | | Chi phí ban đầu | Ký quỹ | Bên mua trả premium; bên bán chịu yêu cầu bảo đảm theo quy định | | Lãi/lỗ | Tương đối tuyến tính theo biến động giá | Phi tuyến, phụ thuộc nhiều biến số | | Thời gian | Có tháng đáo hạn | Giá trị thời gian suy giảm khi gần đáo hạn | | Độ phức tạp | Dễ hình dung hơn | Cao hơn do strike, premium và biến động hàm ý |
Options không đơn giản là “Futures ít rủi ro hơn”. Người mua quyền có thể giới hạn khoản mất ở premium trong nhiều trường hợp, nhưng quyền chọn có thể mất giá dù dự báo hướng giá đúng nếu biên độ hoặc thời điểm không đủ. Bên bán quyền còn có hồ sơ rủi ro hoàn toàn khác.
4. Spread Trading – Giao dịch chênh lệch giá
Spread Trading là gì?
Spread Trading là giao dịch đồng thời hai hoặc nhiều chân vị thế có liên hệ, với mục tiêu hưởng lợi từ thay đổi của khoảng chênh lệch thay vì chỉ dự báo giá tuyệt đối của một hợp đồng.
Ví dụ, nhà đầu tư mua Ngô tháng gần và bán Ngô tháng xa. Dù cả hai hợp đồng cùng tăng, giao dịch vẫn có thể có lãi nếu tháng gần tăng mạnh hơn tháng xa theo đúng cấu trúc vị thế.
Spread không loại bỏ rủi ro. Nó thay rủi ro định hướng tuyệt đối bằng rủi ro tương quan, cấu trúc kỳ hạn, thanh khoản và khớp lệnh giữa các chân.
Calendar Spread – Spread liên kỳ hạn
Calendar Spread sử dụng cùng một hàng hóa nhưng khác tháng đáo hạn. Ví dụ:
- Mua Ngô tháng 12.
- Bán Ngô tháng 3 năm sau.
Nhà đầu tư đang giao dịch chênh lệch giữa hai tháng. Giá spread chịu ảnh hưởng bởi tồn kho, chi phí lưu kho, lãi suất, mùa vụ, năng lực vận chuyển và kỳ vọng cung cầu từng giai đoạn.
Calendar Spread có thể là:
- Bull Spread: Cấu trúc nhằm hưởng lợi khi tháng gần mạnh tương đối so với tháng xa.
- Bear Spread: Cấu trúc nhằm hưởng lợi khi tháng gần yếu tương đối so với tháng xa.
Tên Bull/Bear trong spread nói về diễn biến tương đối giữa hai tháng, không nên đồng nhất hoàn toàn với việc giá hàng hóa tuyệt đối tăng hoặc giảm.
Inter-commodity Spread – Spread liên hàng hóa
Inter-commodity Spread kết hợp hai hàng hóa khác nhau nhưng có quan hệ kinh tế, thay thế hoặc chuỗi chế biến. Ví dụ:
- Đậu tương với Khô đậu tương và Dầu đậu tương trong chuỗi ép dầu.
- Vàng với Bạc khi phân tích tỷ lệ tương đối.
- Dầu WTI với Dầu Brent khi nghiên cứu chênh lệch giữa hai chuẩn dầu.
Các tỷ lệ lot cần được thiết kế theo giá trị danh nghĩa, tick value hoặc độ nhạy phù hợp. Mua 1 lot sản phẩm A và bán 1 lot sản phẩm B chưa chắc là một spread cân bằng.
Inter-market Spread – Spread liên thị trường
Inter-market Spread theo dõi cùng hoặc gần cùng loại hàng hóa được giao dịch trên các sở/thị trường khác nhau. Khoảng chênh lệch có thể phản ánh vị trí giao nhận, chất lượng, tiền tệ, chi phí vận chuyển và điều kiện khu vực.
Loại này đòi hỏi hiểu rõ đặc tả của từng chân. Hai hợp đồng có tên gần giống nhau vẫn có thể khác đơn vị yết giá, độ lớn, thời gian giao dịch hoặc tiêu chuẩn chất lượng.
Exchange Spread và Synthetic Spread
Một số spread được sở giao dịch niêm yết như một công cụ kết hợp, giúp hai chân được xử lý theo cấu trúc thống nhất. Trường hợp khác, nhà giao dịch tự mở từng chân để tạo synthetic spread.
Synthetic Spread có thêm rủi ro thực thi: một chân đã khớp trong khi chân còn lại chưa khớp. Trong thị trường biến động nhanh, khoảng trễ này có thể biến giao dịch chênh lệch thành vị thế một chiều ngoài ý muốn.
Ưu và nhược điểm của Spread
Ưu điểm:
- Tập trung vào giá trị tương đối, có thể giảm một phần ảnh hưởng của xu hướng chung.
- Hữu ích để khai thác mùa vụ và cấu trúc tồn kho.
- Một số spread hợp lệ có thể được áp dụng cơ chế ký quỹ riêng theo quy định.
- Phù hợp cho phân tích tương quan và chuỗi giá trị.
Nhược điểm:
- Phức tạp hơn Outright vì phải theo dõi nhiều chân.
- Tương quan lịch sử có thể bị phá vỡ.
- Thanh khoản và độ trượt giá có thể khác giữa các chân.
- Không phải chênh lệch nào cũng là arbitrage không rủi ro.
- Tính sai tỷ lệ lot làm vị thế mất cân bằng.
5. Phân loại theo mục tiêu: đầu cơ, phòng hộ và arbitrage
Giao dịch đầu cơ – Speculation
Nhà đầu cơ chấp nhận rủi ro giá để tìm kiếm lợi nhuận. Họ không nhất thiết sản xuất, sử dụng hoặc sở hữu hàng hóa vật chất.
Một nhà đầu cơ có thể:
- Long Ngô vì dự báo sản lượng giảm.
- Short Dầu vì dự báo tồn kho tăng.
- Mua Put để hưởng lợi từ kịch bản giảm giá.
- Giao dịch Calendar Spread theo mùa vụ.
Đầu cơ góp phần tạo thanh khoản nhưng đòi hỏi kỷ luật quản trị vốn. Sai lầm lớn nhất là đánh đồng một luận điểm hợp lý với một giao dịch chắc thắng. Thị trường có thể phản ứng khác dự báo hoặc đã phản ánh thông tin vào giá.
Giao dịch phòng hộ – Hedging
Phòng hộ nhằm giảm tác động của biến động giá lên hoạt động kinh doanh thực tế.
Ví dụ:
- Doanh nghiệp cần mua nguyên liệu trong tương lai lo giá tăng có thể xây dựng vị thế Long phù hợp để bù một phần chi phí mua vật chất tăng.
- Nhà sản xuất dự kiến bán hàng trong tương lai lo giá giảm có thể xây dựng vị thế Short để bù một phần doanh thu vật chất suy giảm.
- Doanh nghiệp có thể mua Options để tạo mức bảo vệ trong khi vẫn giữ một phần lợi ích nếu giá đi theo hướng thuận lợi.
Hedging không nhằm tối đa hóa lợi nhuận trên tài khoản phái sinh. Một vị thế phái sinh bị lỗ có thể vẫn hoàn thành nhiệm vụ nếu hoạt động vật chất được lợi tương ứng. Hiệu quả phải được đánh giá trên tổng thể danh mục vật chất và phái sinh.
Rủi ro quan trọng là basis risk: giá hàng vật chất tại địa phương không biến động hoàn toàn đồng nhất với hợp đồng trên sở giao dịch. Chất lượng, vị trí giao hàng, tỷ giá và chi phí logistics đều có thể tạo chênh lệch.
Arbitrage – Giao dịch tìm kiếm sai lệch giá
Arbitrage theo nghĩa chặt là khai thác sai lệch giá giữa các thị trường/công cụ có quan hệ gần tương đương. Trong thực tế bán lẻ, nhiều chiến lược được gọi là arbitrage nhưng vẫn chứa rủi ro tương quan, thời gian, thanh khoản, chi phí và thực thi.
Nhà đầu tư không nên coi Spread Trading là lợi nhuận chắc chắn. Khoảng chênh lệch có thể tiếp tục mở rộng xa hơn lịch sử vì thay đổi cấu trúc cung cầu, chính sách hoặc gián đoạn vận chuyển.
6. Phân loại theo thời gian nắm giữ
Scalping – Giao dịch siêu ngắn
Scalping tìm kiếm các biến động rất nhỏ trong vài giây đến vài phút, thường thực hiện nhiều lệnh trong phiên.
Đặc điểm:
- Cần thanh khoản cao và spread mua bán hẹp.
- Nhạy với tốc độ khớp lệnh, trượt giá và phí.
- Yêu cầu tập trung cao, kỷ luật thoát lệnh nhanh.
- Nhiễu giá có thể lớn hơn tín hiệu phân tích.
Scalping không tự động ít rủi ro chỉ vì thời gian giữ lệnh ngắn. Khối lượng lớn và tần suất cao có thể làm chi phí tích lũy nhanh.
Day Trading – Giao dịch trong ngày
Day Trader mở và đóng vị thế trong cùng một ngày giao dịch, hạn chế giữ lệnh qua đêm.
Ưu điểm là giảm rủi ro từ gap sau thời gian nghỉ hoặc tin ngoài phiên. Đổi lại, nhà giao dịch phải ra quyết định trong khung thời gian ngắn và dễ bị cuốn vào giao dịch quá mức.
Day Trading thường dựa trên:
- Cấu trúc giá trong phiên.
- Khối lượng, vùng hỗ trợ/kháng cự.
- Báo cáo theo lịch như tồn kho năng lượng.
- Phản ứng tại giờ mở cửa các phiên chính.
Swing Trading – Giao dịch theo nhịp
Swing Trading giữ vị thế từ vài ngày đến vài tuần nhằm khai thác một nhịp xu hướng hoặc điều chỉnh.
Phong cách này cho phép nhà đầu tư có thêm thời gian phân tích, nhưng vị thế phải chịu rủi ro qua đêm, cuối tuần và các báo cáo lớn. Stop Loss thường xa hơn Day Trading, vì vậy số lot cần nhỏ hơn nếu giữ nguyên ngân sách rủi ro.
Position Trading – Giao dịch vị thế dài hơn
Position Trading giữ lệnh từ nhiều tuần đến nhiều tháng theo luận điểm cơ bản, chu kỳ cung cầu hoặc cấu trúc vĩ mô.
Nhà giao dịch cần theo dõi:
- Tháng đáo hạn và kế hoạch chuyển tháng hợp đồng.
- Chi phí và chênh lệch khi roll vị thế.
- Biến động ký quỹ.
- Báo cáo mùa vụ, tồn kho và chính sách.
- Khả năng luận điểm đúng nhưng thời điểm vào lệnh chưa phù hợp.
Vị thế dài không có nghĩa có thể bỏ qua quản trị rủi ro. Thời gian càng dài, càng nhiều sự kiện bất ngờ có thể xuất hiện.
7. Phân loại theo loại lệnh thực thi
Loại lệnh không phải sản phẩm giao dịch, nhưng ảnh hưởng trực tiếp đến cách vào và thoát vị thế. Tính năng cụ thể phụ thuộc nền tảng và quy định áp dụng.
Market Order – Lệnh thị trường
Lệnh Market ưu tiên khớp nhanh tại mức giá tốt nhất đang có. Giá khớp không được bảo đảm, đặc biệt khi thanh khoản thấp hoặc thị trường biến động mạnh.
Phù hợp khi ưu tiên thực thi hơn mức giá chính xác. Rủi ro chính là trượt giá.
Limit Order – Lệnh giới hạn
Lệnh Limit chỉ khớp ở mức giá chỉ định hoặc tốt hơn. Nhà đầu tư kiểm soát giá nhưng không được bảo đảm sẽ khớp.
Ví dụ, đặt lệnh mua Limit thấp hơn giá hiện tại để chờ giá điều chỉnh. Nếu thị trường không quay lại, lệnh không được thực hiện.
Stop Order – Lệnh dừng
Stop thường được kích hoạt khi giá chạm mức xác định, sau đó trở thành lệnh theo cơ chế của nền tảng. Nó được dùng để cắt lỗ hoặc tham gia khi giá phá vỡ vùng quan trọng.
Trong biến động nhanh, giá thực tế có thể khác mức Stop dự kiến.
Stop Limit – Lệnh dừng giới hạn
Stop Limit kết hợp giá kích hoạt và giá giới hạn. Nó kiểm soát phạm vi giá tốt hơn nhưng có nguy cơ không khớp khi thị trường đi quá nhanh qua vùng giới hạn.
OCO và Bracket Order
OCO liên kết hai lệnh để khi một lệnh được thực hiện, lệnh còn lại bị hủy theo điều kiện nền tảng. Bracket Order thường gắn mục tiêu lợi nhuận và Stop Loss quanh vị thế.
Đây là công cụ hỗ trợ kỷ luật, không loại bỏ trượt giá hoặc rủi ro hệ thống. Nhà đầu tư cần hiểu chính xác cách CQG/nền tảng đang dùng xử lý từng loại lệnh.
So sánh Futures, Options và Spread chi tiết
| Tiêu chí | Outright Futures | Options | Spread Trading | |---|---|---|---| | Đối tượng theo dõi | Giá một hợp đồng | Giá quyền chọn và hợp đồng cơ sở | Chênh lệch giữa các chân | | Cấu trúc | Một vị thế chính | Call/Put, mua/bán quyền | Từ hai chân trở lên | | Lãi/lỗ | Tương đối tuyến tính | Phi tuyến | Theo biến động tương đối | | Đòn bẩy | Qua cơ chế ký quỹ | Premium và nghĩa vụ tùy vị thế | Ký quỹ theo cấu trúc/quy định | | Yếu tố thời gian | Đáo hạn hợp đồng | Đáo hạn và suy giảm giá trị thời gian | Cấu trúc kỳ hạn và roll | | Độ phức tạp | Cơ bản đến trung bình | Cao | Trung bình đến cao | | Phù hợp | Người hiểu hướng giá và tick value | Người hiểu premium, strike và rủi ro bất đối xứng | Người hiểu tương quan và cấu trúc kỳ hạn |
Người mới nên chọn loại giao dịch nào?
Không có lựa chọn phù hợp cho tất cả mọi người. Tuy nhiên, người mới nên học theo thứ tự tăng dần độ phức tạp:
- Hiểu Futures Outright, Long/Short, lot, tick value và ký quỹ.
- Thực hành trên tài khoản mô phỏng với hợp đồng quy mô nhỏ.
- Xây dựng quy tắc Stop Loss và giới hạn rủi ro tiền cho mỗi lệnh.
- Học cấu trúc kỳ hạn trước khi giao dịch Spread.
- Chỉ giao dịch Options khi hiểu premium, strike, đáo hạn, thực hiện quyền và nghĩa vụ của bên bán.
Nếu mục tiêu là bảo vệ hoạt động kinh doanh, doanh nghiệp cần thiết kế hedge theo khối lượng vật chất, thời điểm mua/bán và mức tương quan phù hợp; không nên lấy chiến lược đầu cơ cá nhân áp dụng trực tiếp cho phòng hộ.
Cách chọn loại giao dịch theo nhu cầu
Muốn dự báo giá tăng hoặc giảm trực tiếp
Futures Outright là cấu trúc dễ theo dõi nhất. Chọn Long khi có luận điểm tăng và Short khi có luận điểm giảm. Hãy tính trước số tiền lỗ nếu chạm Stop Loss.
Muốn giới hạn rủi ro theo khoản premium
Mua Call hoặc Put có thể tạo hồ sơ rủi ro bất đối xứng, nhưng cần hiểu quyền chọn có thể mất toàn bộ premium và bị giảm giá trị theo thời gian.
Muốn giao dịch quan hệ tương đối
Calendar Spread hoặc Inter-commodity Spread phù hợp hơn việc chỉ dự báo giá tuyệt đối. Nhà đầu tư phải biết cân bằng tỷ lệ hai chân và xử lý rủi ro khớp lệnh.
Muốn bảo vệ giá mua hoặc giá bán của doanh nghiệp
Hedging bằng Futures, Options hoặc cấu trúc kết hợp cần bám sát dòng hàng vật chất. Hiệu quả được đo trên toàn bộ hoạt động, không chỉ riêng tài khoản giao dịch.
Không thể theo dõi màn hình cả ngày
Swing hoặc Position Trading có thể phù hợp hơn Scalping/Day Trading, nhưng cần chấp nhận rủi ro qua đêm và giảm số lot theo khoảng Stop Loss rộng hơn.
Những nhầm lẫn phổ biến
Nhầm Spread Trading với chênh lệch mua bán Bid-Ask
Bid-Ask spread là khoảng cách giữa giá mua tốt nhất và giá bán tốt nhất. Spread Trading là chiến lược nhiều chân dựa trên chênh lệch giữa hợp đồng. Hai khái niệm khác nhau.
Cho rằng Short có rủi ro thấp hơn Long
Cả hai đều có thể gây lỗ nhanh khi giá đi ngược. Rủi ro phải được đo bằng số tick đến Stop Loss, tick value và số lot.
Cho rằng Options luôn an toàn
Mua quyền và bán quyền có hồ sơ rủi ro khác nhau. Người mua có thể mất premium; người bán quyền không phòng hộ có thể chịu nghĩa vụ lớn.
Cho rằng Spread luôn ít biến động
Spread thường giảm một phần rủi ro thị trường chung, nhưng có thể biến động mạnh khi cấu trúc cung cầu thay đổi. Một chân thiếu thanh khoản còn làm tăng rủi ro thực thi.
Dùng phong cách Day Trading nhưng giữ lệnh thành Position
Khi lệnh trong ngày bị lỗ, nhiều người bỏ Stop Loss và chuyển thành “đầu tư dài hạn”. Đây không phải thay đổi chiến lược có kế hoạch mà là trì hoãn ghi nhận sai lầm.
Câu hỏi thường gặp về các loại giao dịch hàng hóa
Hàng hóa phái sinh có thể giao dịch hai chiều không?
Có. Với Futures, nhà đầu tư có thể mở Long khi kỳ vọng giá tăng hoặc Short khi kỳ vọng giá giảm, tuân theo quy định ký quỹ và giao dịch áp dụng.
Futures và hợp đồng kỳ hạn tiêu chuẩn có khác nhau không?
Trong ngữ cảnh thị trường hàng hóa tập trung, Futures thường được gọi là hợp đồng kỳ hạn tiêu chuẩn. Hợp đồng đã được chuẩn hóa và giao dịch qua sở giao dịch.
Outright và Spread khác nhau thế nào?
Outright chịu tác động trực tiếp từ giá của một hợp đồng. Spread sử dụng từ hai chân trở lên và tập trung vào thay đổi của khoảng chênh lệch.
Day Trading có phải một loại hợp đồng không?
Không. Day Trading là phong cách thời gian: mở và đóng vị thế trong ngày. Nhà đầu tư có thể Day Trade Futures, Options hoặc một cấu trúc khác nếu sản phẩm và nền tảng cho phép.
Giao dịch phòng hộ có chắc chắn không bị lỗ không?
Không. Vị thế phái sinh có thể lỗ, nhưng khoản lỗ đó có thể được bù bởi lợi ích trên thị trường vật chất. Basis risk và tỷ lệ hedge không phù hợp vẫn làm kết quả lệch so với mục tiêu.
Spread Trading có phải arbitrage không rủi ro không?
Không. Phần lớn giao dịch spread vẫn có rủi ro tương quan, thanh khoản, khớp lệnh và thay đổi cấu trúc thị trường.
Loại giao dịch nào phù hợp với vốn nhỏ?
Quy mô vốn không chỉ quyết định bởi tên chiến lược. Hợp đồng Micro/Nano có thể giảm biến động tiền trên mỗi lot, nhưng người giao dịch vẫn phải tính ký quỹ, tick value, Stop Loss và vùng đệm tài khoản.
Kết luận
Các loại giao dịch hàng hóa phái sinh cần được hiểu theo nhiều lớp. Ở cấp sản phẩm, thị trường có Futures, Options và Spread. Ở cấp vị thế, nhà đầu tư có Long và Short. Ở cấp mục tiêu, có đầu cơ, phòng hộ và tìm kiếm chênh lệch. Ở cấp thời gian, có Scalping, Day Trading, Swing và Position Trading.
Futures Outright dễ tiếp cận nhất nhưng chịu rủi ro định hướng trực tiếp. Options tạo hồ sơ lợi nhuận bất đối xứng nhưng phức tạp hơn. Spread tập trung vào giá trị tương đối nhưng đòi hỏi hiểu cấu trúc kỳ hạn và cách cân bằng các chân. Hedging lại phải được đánh giá cùng hoạt động hàng hóa vật chất chứ không chỉ nhìn lãi/lỗ tài khoản phái sinh.
Trước khi chọn loại giao dịch, hãy xác định rõ năm yếu tố: công cụ nào, chiều nào, mục tiêu gì, giữ trong bao lâu và rủi ro tối đa bằng bao nhiêu tiền. Khi năm câu hỏi này chưa có câu trả lời, nhà đầu tư chưa nên tăng số lot.
Lưu ý: Nội dung nhằm mục đích giáo dục, không phải khuyến nghị đầu tư. Hàng hóa phái sinh sử dụng đòn bẩy và có thể gây thua lỗ lớn. Hãy đọc đặc tả, quy chế MXV và hướng dẫn của Thành viên Kinh doanh trước khi giao dịch.
Bạn Muốn Bắt Đầu Đầu Tư Cùng Chuyên Gia?
Đăng ký mở tài khoản giao dịch thử nghiệm CQG Demo miễn phí, nhận tín hiệu giao dịch hàng ngày và bảng phân tích kỹ thuật cập nhật liên tục.